

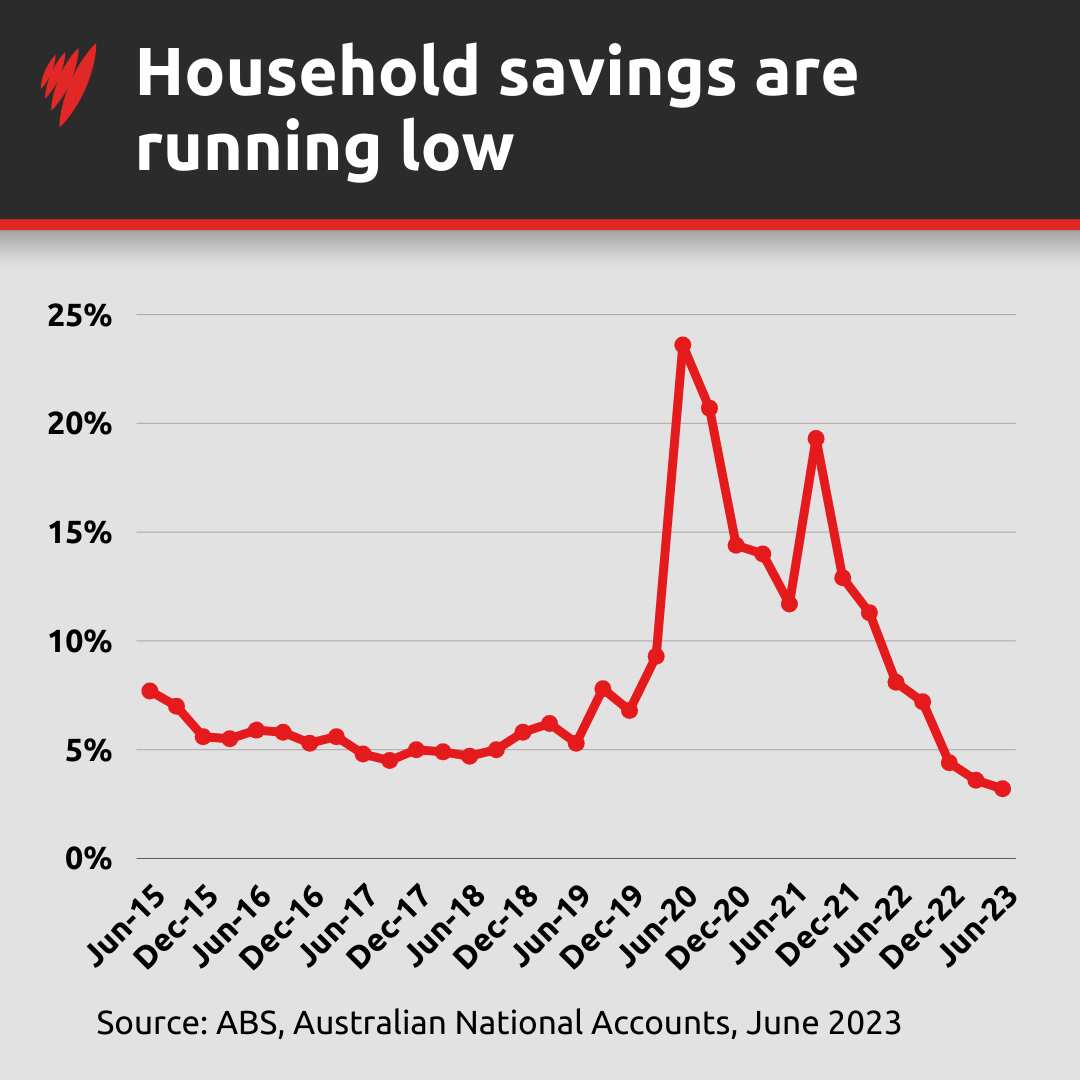
Các hộ gia đình Úc đang không thể tiết kiệm tiền vào lúc này. Kể từ khi RBA bắt đầu tăng lãi suất, tỷ lệ tiết kiệm hộ gia đình đã giảm - từ khoảng 11% vào tháng 3 năm 2022 xuống chỉ còn khoảng 1% hiện nay.
Nếu bạn đang gặp khó khăn trong việc tiết kiệm tiền thì bạn không đơn độc.
Tỷ lệ tiền tiết kiệm tại mỗi hộ gia đình ở Úc đã chạm đến mức thấp nhất trong 17 năm qua, chỉ còn tiết kiệm được 1,1% tổng thu nhập khả dụng.
Nếu chi phí sinh hoạt cao là một phần nguyên nhân của tiền tiết kiệm gần cạn đáy, thì các chuyên gia kinh tế cho rằng nguyên nhân chủ yếu là do quyết định chính sách có chủ ý của Ngân hàng Trữ kim Úc.
Có lẽ không có gì đáng ngạc nhiên, với áp lực về chi phí sinh hoạt buộc nhiều hộ gia đình phải điều chỉnh lại ngân sách và chi tiêu nhiều hơn cho những nhu cầu thiết yếu, chẳng hạn mua hàng tạp hóa hoặc đi bác sĩ, và chỉ có thể để dành được ít ỏi.
Nha Thống kê Úc cho hay tỷ lệ tiết kiệm hộ gia đình đang ở mức thấp nhất trong 17 năm - chỉ bằng 1,1% tổng thu nhập khả dụng.
Đó là nguyên nhân khiến Phó Giám đốc tổ chức từ thiện Anglicare Australia Maiy Azize lo lắng:
"Điều đáng lo ngại là ngày càng có ít người có khả năng tiết kiệm và có tiền dự phòng. Nhưng cũng không có gì đáng ngạc nhiên vì chúng tôi biết rằng giá thuê nhà đã tăng khoảng 10% mỗi năm. Giá thuê nhà đã tăng khoảng 75% kể từ khi đại dịch COVID bắt đầu. Nhưng tôi không biết có người nào được tăng lương 75% không. Và vì vậy, thực sự không có gì đáng ngạc nhiên khi chúng ta thấy rất nhiều người gặp khó khăn về tiền thuê nhà cũng như căng thẳng về nhà ở."
Bà Azize cho hay ngày càng nhiều người có mức lương ổn định nhưng phải tìm kiếm sự hỗ trợ của Anglicare.
"Trước đây, những người đến với chúng tôi để được cứu trợ khẩn cấp là những người thực sự đang gặp tình trạng khẩn cấp về tài chính, bạn biết đấy, chẳng hạn khi một số chi phí thực sự lớn bất ngờ ập đến với họ, hoặc có những người đang cố gắng xoay sở một cách rất khó khăn vì thu nhập của họ rất thấp – hoặc đó là những người đang đi tìm việc và những người sống dựa vào các khoản thanh toán của Centrelink, bạn biết đấy, họ thường đến các nhà cung cấp cứu trợ khẩn cấp để được giúp đỡ. Nhưng giờ đây chúng ta đang thấy những người đang làm công việc được trả lương, có thể có những hộ gia đình thậm chí có đến hai người được trả lương đã đến với chúng tôi để được giúp đỡ và điều đó là mới mẻ, và đó thực sự là một dấu hiệu cho thấy chi phí sinh hoạt đang vượt quá tầm kiểm soát."
Nha Thống kê Úc đã theo dõi tỷ lệ tiết kiệm trung bình kể từ cuối những năm 1950.
Giáo sư Kinh tế tại trường Đại học Newcastle Bill Mitchell cho hay tỷ lệ tiết kiệm đã biến động theo thời gian.
"Nếu bạn nhìn vào tỉ lệ tiết kiệm trong nhiều thập kỷ từ những năm 1960, chẳng hạn, khi chúng ta có tốc độ tăng trưởng rất mạnh và mẽ tăng trưởng năng suất cao, cũng như tăng trưởng GDP cao, tỷ lệ thất nghiệp rất thấp, thì khi đó tỷ lệ tiết kiệm hộ gia đình đã tăng khoảng 16%. Gần đến giữa những năm 90, tỷ lệ tiết kiệm hộ gia đình bắt đầu giảm, các hộ gia đình lao vào vay mượn, tỷ lệ nợ hộ gia đình tăng từ khoảng 60% thu nhập khả dụng lên gần 200% thu nhập. Ngay trước cuộc khủng hoảng tài chính toàn cầu năm 2007, tỷ lệ tiết kiệm hộ gia đình đã ở mức âm – có nghĩa là các hộ gia đình có tổng chi tiêu nhiều hơn tổng thu nhập của họ.”
Giáo sư Mitchell cho rằng tình trạng tiền tiết kiệm hộ gia đình Úc hiện nay là do các quyết định chính sách tiền tệ có chủ ý.
“Ngân hàng Trữ kim đã cố ý nhắm vào tiền tiết kiệm của các hộ gia đình. Họ đã nói điều này trong các tuyên bố chính sách tiền tệ của mình. Họ tin rằng họ có thể tăng lãi suất mà không đốt cháy hoàn toàn nền kinh tế vì các hộ gia đình Úc có một bộ đệm tiền tiết kiệm. Số tiền mortgage trung bình đã tăng khoảng 52% , điều này thật khủng khiếp đối với các gia đình có thu nhập thấp. Cách mà RBA muốn các hộ gia đình điều chỉnh một phần là để tiêu hao của cải tài chính của họ. Và đó là lý do tại sao tỷ lệ tiết kiệm giảm xuống gần bằng 0, và theo quan điểm của tôi, nó không bền vững. Tôi thấy thật đáng trách khi chính sách của chính phủ cố tình dựa vào việc các hộ gia đình tự hủy hoại tài sản tiết kiệm của họ, tương lai của họ cũng như khả năng quản lý rủi ro của chính họ, để tránh căng thẳng từ các chính sách kinh tế khắc nghiệt."
Giáo sư Mitchell nói quyết định đó đã khiến nền kinh tế gặp rủi ro.
"Nếu các hộ gia đình mắc nợ nhiều, thì họ có rất ít lợi nhuận được tiết kiệm. Sau đó, những thay đổi nhỏ trong hoàn cảnh sống – chẳng hạn người đóng góp thu nhập cao thứ hai bị mất việc làm, hoặc số giờ làm việc bị cắt giảm - khi đó những hộ gia đình này rất dễ bị tổn thương và mất khả năng trả tiền. Sau đó, nếu họ mất khả năng trả tiền, họ sẽ mất nhà. Và họ sẽ trôi dạt qua mặt bên kia của nền kinh tế. Và bạn sẽ gặp phải một tình huống tồi tệ hơn nhiều so với những gì bạn mong muốn."
Kể từ khi RBA bắt đầu tăng lãi suất, tỷ lệ tiết kiệm đã giảm - từ khoảng 11% vào tháng 3 năm 2022 xuống chỉ còn khoảng 1% hiện nay.
Chuyên gia tài chính của InvestSMART, đồng thời là tác giả cuốn sách REAL GIRLS GUIDE TO MONEY, Effie Zahos cho hay ngay cả khi có thêm một chút thu nhập, thì người Úc cũng không giỏi giang trong vấn đề tiết kiệm cho lắm.
"Người Úc có xu hướng trả hết nợ tốt hơn là thực sự tiết kiệm. Và đó là một đặc điểm về hành vi. Ý tôi là, chúng ta sẽ làm bất cứ điều gì và làm mọi thứ để bảo đảm các khoản nợ mortgage được trả đầy đủ, hoặc chúng ta có xu hướng phải bảo đảm các khoản trả tiền vay mua xe của chúng ta được trả hết.”
Bà Zahos cho biết mặc dù rất khó để bắt đầu nhưng điều quan trọng là các hộ gia đình phải tạo ra một khoảng đệm tiền tiết kiệm khi có thể.
"Ngay bây giờ, hầu hết người Úc khó có thể nghĩ đến việc xây dựng một khoản tiết kiệm dự trữ. Ba năm qua chúng ta đã tiêu sạch số tiền tiết kiệm của mình. Hầu hết các chuyên gia đều cho rằng bạn cần để riêng một khoản dự phòng đến sáu tháng lương trong trường hợp khẩn cấp. Điều đó sẽ không xảy ra. Ý tôi là, khi bạn nghĩ về nó, đó là hàng chục chục ngàn đô la. Tôi nghĩ việc chia nhỏ nó ra và thực hiện những gì được gọi là ngân sách 'căn bản' là thực sự quan trọng. Vì vậy, hãy thực sự viết ra những gì là những thứ cần thiết mà bạn phải trả, loại bỏ mọi thứ khác, chỉ những thứ cần thiết mà thôi, lấy con số đó và nhân nó lên với thời gian mà bạn nghĩ mình sẽ thất nghiệp trong lĩnh vực của mình. Thế nhưng về lâu về dài, điều quan trọng là bạn phải xây dựng một khoản tiết kiệm."
Giáo sư cho rằng chính phủ cần phải làm nhiều hơn nữa để cải thiện tình hình tài chính hộ gia đình - bắt đầu từ việc duy trì công ăn việc làm cho người dân.
“Cần phải tránh tình trạng thất nghiệp nên khi Ngân hàng Trữ kim hồi năm ngoái nói rằng họ tin rằng họ phải tăng lãi suất để buộc tỷ lệ thất nghiệp tăng lên, và ngừng chi tiêu hộ gia đình, thì cũng tương đương với việc họ nói rằng họ sẽ phá hủy các hộ gia đình. Quan điểm của tôi là như vậy."
Giáo sư nói chừng nào tiền lương vẫn trì trệ thì các hộ gia đình sẽ tiếp tục gặp khó khăn.
“Trong nhiều năm nay, chúng ta đã có mức tăng lương thực sự thấp kỷ lục, chúng ta đã thấy sự tái phân phối thu nhập quốc gia thành lợi nhuận. Bây giờ điều gì sẽ thay đổi, để giúp người lao động được tăng lương dễ dàng hơn, điều gì ngăn cản người lao động không được tăng lương? Các quy định về quan hệ trong kỹ nghệ và nền lao động thật tai hại. Tâm lý đó phải thay đổi để tăng trưởng bền vững và duy trì tỷ lệ tiết kiệm lành mạnh."