

มีการสำรวจค่าใช้จ่ายหลังเกษียณว่าเพิ่มสูงขึ้น ทำให้ตัวเลขเงินซูเปอร์ที่ต้องมีเพื่อใช้ชีวิตอย่างสบายก็ขยับขึ้นตามไปด้วย เปิดตัวเลขล่าสุดว่าคนโสดและคนมีคู่ในออสเตรเลียควรมีเงินเท่าไหร่เมื่อถึงวัยเกษียณ
สรุปข่าว
- องค์กรตัวแทนภาคธุรกิจระบุว่า ราคาสินค้าและบริการหลักที่ผู้เกษียณอายุใช้จ่ายเพิ่มขึ้นเร็วกกว่าอัตราเงินเฟ้อโดยรวม
- ส่งผลให้การมีชีวิตหลังเกษียณอย่างสะดวกสบายในออสเตรเลีย ต้องใช้เงินมากขึ้นตามไปด้วย
ฟังพอดคาสต์ในเรื่องอื่นๆ ของเราได้ที่นี่
หากต้องการใช้ชีวิตหลังเกษียณอย่างสะดวกสบาย คนออสเตรเลียจำเป็นต้องมีเงินซูเปอร์เพิ่มขึ้นอีกเล็กน้อย เนื่องจากค่าครองชีพที่สูงขึ้นส่งผลให้ตัวเลขค่าใช้จ่ายพื้นฐานสำหรับวัยเกษียณปรับเพิ่มขึ้น
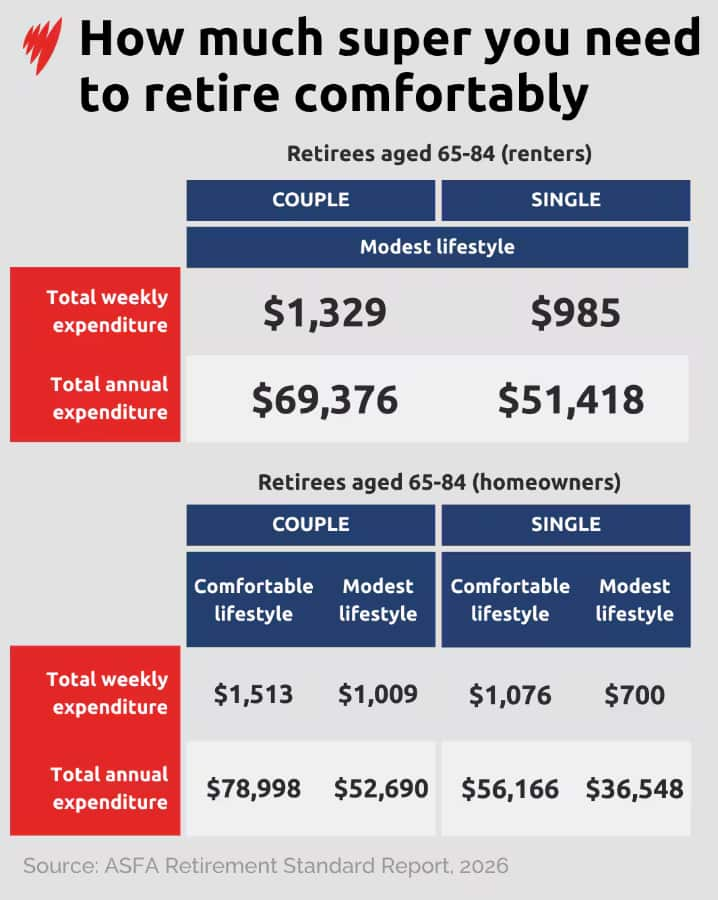
สำหรับคนที่มีคู่และมีบ้านเป็นของตัวเอง ถ้าพวกเต้องการเกษียณอย่างสะดวกสบาย จะต้องมีเงินสำหรับค่าใช้จ่ายประมาณ 78,998 ดอลลาร์ต่อปี หรือ 1,513 ดอลลาร์ต่อสัปดาห์ ขณะที่คนโสดที่มีบ้านเป็นของตัวเองจะต้องใช้ประมาณ 56,166 ดอลลาร์ต่อปี หรือ 1,076 ดอลลาร์ต่อสัปดาห์
ตัวเลขดังกล่าวเผยแพร่เมื่อวันอังคารโดย Association of Superannuation Funds of Australia (ASFA) องค์กรตัวแทนอุตสาหกรรมซูเปอร์แอนนูเอชัน
จากข้อมูลดังกล่าวพบว่า สำหรับเจ้าของบ้านอายุระหว่าง 65-84 ปี งบประมาณสำหรับการเกษียณอย่างสะดวกสบายในไตรมาสเดือนมิถุนายนเพิ่มขึ้นร้อยละ 0.5 สำหรับคู่รัก และร้อยละ 0.4 สำหรับคนโสด
ส่วนการเกษียณในระดับพอประมาณ (modest retirement) คนที่มีคู่จะค่าใช้จ่ายเพิ่มขึ้นร้อยละ 0.4 และร้อยละ 0.3 สำหรับคนโสด ซึ่งจะอยู่ที่ประมาณ 52,690 ดอลลาร์ และ 36,548 ดอลลาร์ต่อปี ตามลำดับ
สำหรับผู้เกษียณอายุ 85 ปีขึ้นไป การใช้ชีวิตหลังเกษียณอย่างสะดวกสบายจะมีค่าใช้จ่ายประมาณ 74,484 ดอลลาร์ต่อปีสำหรับคนมีคู่ และ 53,964 ดอลลาร์สำหรับคนโสด
ขณะที่ผู้เกษียณที่ยังต้อง เช่าบ้านในตลาดอสังหาริมทรัพย์ แม้เป็นเพียงการใช้ชีวิตในระดับพอประมาณ ก็ต้องใช้งบประมาณถึง 69,376 ดอลลาร์ต่อปีสำหรับคนที่มีคู่ และ 51,418 ดอลลาร์สำหรับคนโสด
แมรี เดลาฮันตี ประธานเจ้าหน้าที่บริหารของ ASFA กล่าวว่า คนวัยเกษียณกำลังได้รับผลกระทบจากค่าครองชีพที่พุ่งสูงมากกว่าคนบางกลุ่ม เนื่องจากสินค้าและบริการที่ผู้สูงอายุใช้จ่ายเป็นประจำหลายรายการมีราคาเพิ่มขึ้นเร็วกว่าอัตราเงินเฟ้อ ซึ่งอยู่ที่ร้อยละ 3.8
ในจำนวนนี้รวมถึง ค่าไฟฟ้าที่เพิ่มขึ้นร้อยละ 22.4 หลังมาตรการช่วยเหลือค่าไฟจากรัฐบาลกลางและรัฐบาลรัฐสิ้นสุดลง ตามมาด้วย ค่าใช้จ่ายเกี่ยวกับรถยนต์ร้อยละ 6.5 บริการทางการแพทย์ร้อยละ 5 เบี้ยประกันเกือบร้อยละ 5 และค่าอาหารนอกบ้านร้อยละ 4
เดลาฮันตีกล่าวว่า
“ผู้เกษียณอายุเป็นหนึ่งในกลุ่มที่ได้รับผลกระทบหนักที่สุดจากวิกฤตค่าครองชีพ เพราะค่าใช้จ่ายส่วนใหญ่ของพวกเขาอยู่ในสินค้าและบริการที่กำลังมีราคาเพิ่มขึ้นมากที่สุด”
เกษียณแบบ ‘สะดวกสบาย’ ต่างจาก ‘พอประมาณ’ อย่างไร
ASFA ให้นิยามการเกษียณอย่าง สะดวกสบาย (comfortable retirement) ว่า ผู้เกษียณสามารถจ่ายค่าประกันสุขภาพเอกชนที่มีความคุ้มครองในระดับดี ออกไปรับประทานอาหารนอกบ้านได้เกือบทุกสัปดาห์ รวมถึงท่องเที่ยวภายในออสเตรเลียปีละครั้ง หรือเดินทางไปต่างประเทศทุก ๆ สองสามปี
ส่วนการเกษียณแบบ พอประมาณ (modest retirement) ครอบคลุมค่าใช้จ่ายพื้นฐาน เช่น ประกันสุขภาพขั้นพื้นฐาน อย่างแผนที่คุ้มครองเฉพาะการรักษาในโรงพยาบาล สามารถเดินทางท่องเที่ยวภายในประเทศ และออกไปรับประทานอาหารนอกบ้านได้เป็นครั้งคราว
สำหรับผู้ที่พึ่งพาเงินเกษียณ (Age Pension) เพียงอย่างเดียว งบประมาณสำหรับการใช้ชีวิตหลังเกษียณจะจำกัดลงอย่างมาก โดยเหลือค่าใช้จ่ายสำหรับการดำรงชีวิตขั้นพื้นฐานและกิจกรรมต่าง ๆ เพียงเล็กน้อย
แมรี เดลาฮันตี ประธานเจ้าหน้าที่บริหารของ ASFA กล่าวว่า
“ค่าใช้จ่ายหลายอย่างเหล่านี้จะหายออกไปจากงบประมาณของคุณโดยสิ้นเชิง”
เธออธิบายว่า แม้เงินเกษียณจะปรับเพิ่มตามอัตราเงินเฟ้อ แต่ไม่ได้หมายความว่าจะเพียงพอสำหรับค่าใช้จ่ายอื่น ๆ เช่น ประกันสุขภาพเอกชนและการท่องเที่ยว ซึ่งมีราคาเพิ่มสูงขึ้น ทำให้ผู้เกษียณต้องพึ่งพาเงินซูเปอร์มากขึ้นเพื่อรองรับค่าใช้จ่ายเหล่านี้
เดลาฮันตีกล่าวว่า
“เงินซูเปอร์คือสิ่งที่สร้างความแตกต่างระหว่างการต้องคอยระวังเงินทุกดอลลาร์ที่ใช้ กับการมีความรู้สึกมั่นคงทางการเงินในวัยเกษียณ”
เงินซูเปอร์กลายเป็นประเด็นหาเสียงเลือกตั้ง
ขณะที่ออสเตรเลียกำลังเข้าใกล้การเลือกตั้งระดับสหพันธรัฐ นโยบายเกี่ยวกับเงินซูเปอร์แอนนูเอชันกำลังกลายเป็นหนึ่งในประเด็นสำคัญทางการเมือง ท่ามกลางการแข่งขันของแต่ละพรรคเพื่อดึงคะแนนเสียงในช่วงที่ประชาชนเผชิญแรงกดดันจากค่าครองชีพ
จิม ชาลเมอร์ส รัฐมนตรีว่าการกระทรวงการคลัง ส่งสัญญาณว่าเรื่องซูเปอร์อาจกลายเป็นประเด็นสำคัญในการเลือกตั้งครั้งหน้า พร้อมกล่าวหาฝ่ายตรงข้ามทางการเมืองว่าพยายาม “ยุติระบบซูเปอร์ภาคบังคับในแบบที่เรารู้จัก”
ความเห็นดังกล่าวมีขึ้นหลังแอนดรูว์ แบร็ก วุฒิสมาชิกพรรคเสรีนิยมเรียกระบบซูเปอร์แอนนูเอชันว่าเป็น “การทดลองที่ไม่เป็นเสรีนิยม”
ขณะที่พรรค วัน เนชัน (One Nation) เสนอให้ผู้ที่กำลังจ่ายค่าเช่าบ้านหรือผ่อนสินเชื่อที่อยู่อาศัย สามารถนำเงินร้อยละ 3 จากเงินสมทบซูเปอร์ มาใช้เป็นเงินสดได้โดยตรงเป็นเวลาสูงสุด 3 ปี
ภายใต้ข้อเสนอนี้ เงินที่จะถูกนำไปลงทุนในซูเปอร์จะเหลือร้อยละ 9 แทนที่จะเป็นอัตราภาคบังคับปัจจุบันที่ร้อยละ12
นโยบายดังกล่าวถูกวิพากษ์วิจารณ์จากทั้งกองทุนซูเปอร์และรัฐบาล โดยมีการประเมินว่า ผู้ที่เลือกใช้มาตรการนี้อาจมีเงินสำหรับวัยเกษียณลดลงประมาณ 25,000 ดอลลาร์
ASFA ประเมินในทิศทางใกล้เคียงกัน โดยระบุว่า หากคนอายุ 30 ปี ซึ่งมีรายได้เฉลี่ยในระดับพนักงานเต็มเวลา เลือกนำเงินสมทบซูเปอร์บางส่วนออกมาเป็นเงินสดเป็นเวลา 3 ปีตามข้อเสนอของพรรควันเนชัน จะมีเงินใช้เพิ่มขึ้นในปัจจุบันประมาณ 54 ดอลลาร์ต่อสัปดาห์ แต่เมื่อถึงวัยเกษียณ จะมีเงินซูเปอร์น้อยลงประมาณ 23,900 ดอลลาร์ (คำนวณจากมูลค่าเงินในปัจจุบัน)
แมรี เดลาฮันตี ประธานเจ้าหน้าที่บริหารของ ASFA กล่าวว่า
“วิกฤตค่าครองชีพและที่อยู่อาศัยจำเป็นต้องมีแนวทางแก้ไขของมันเอง การบังคับให้คนออสเตรเลียแก้ปัญหาเหล่านี้ด้วยการดึงเงินจากอนาคตของตัวเองมาใช้ ไม่ใช่การยื่นมือเข้าช่วย แต่เป็นข้อตกลงที่แย่กว่าสิ่งที่คนรุ่นก่อนเคยได้รับ”
ติดตามข่าวสารล่าสุดจากเอสบีเอส ไทยได้ที่ เว็บไซต์ เฟซบุ๊ก อินสตาแกรม และยูทูบ