

ประชากรออสเตรเลียจ่ายค่าธรรมเนียมจากการใช้บัตร หรือ card surcharge รวมกันราว 1.6 พันล้านดอลลาร์ต่อปี ตามข้อมูลของธนาคารกลางออสเตรเลีย แต่ตั้งแต่วันที่ 1 ตุลาคม เป็นต้นไป ค่าธรรมเนียมนี้จะถูกยกเลิก ทั้งการชำระด้วยบัตรหน้าร้านและทางออนไลน์ แม้ผู้บริโภคอาจได้ประโยชน์ แต่ผู้ประกอบการธุรกิจรายย่อยจะต้องเลือกว่า จะรับต้นทุนการทำธุรกรรมไว้เอง หรือสะท้อนต้นทุนดังกล่าวผ่านราคาสินค้าและบริการ
ฟังพอดคาสต์เรื่องอื่นของเอสบีเอสไทยที่นี่
สำหรับ เพาโล เม็กคาริเอลโล เจ้าของร้านพิซซ่า คุณภาพของอาหารคือสิ่งที่เขาให้ความสำคัญมาโดยตลอด
“เมนูเด่นของเราคือแซนด์วิชฟอคคาเซีย ผมว่าเกือบ 80 เปอร์เซ็นต์ของยอดขายมาจากเมนูนี้ แล้วเราก็มีพิซซ่าขายเป็นชิ้นด้วย ทุกอย่างทำตามสูตรดั้งเดิมจากแคว้นปูลยา ทางตอนใต้ของอิตาลี ซึ่งเป็นบ้านเกิดของเรา”
แม้การนำเข้าวัตถุดิบจะมีต้นทุนสูง แต่เม็กคาริเอลโลยังคงเลือกใช้วัตถุดิบส่วนใหญ่จากอิตาลี
และขณะนี้ เขากำลังเผชิญกับต้นทุนทางธุรกิจอีกเรื่องหนึ่ง หลังธนาคารกลางออสเตรเลีย (RBA) ประกาศปฏิรูประบบการเรียกเก็บค่าธรรมเนียมจากการชำระด้วยบัตร
ตั้งแต่วันที่ 1 ตุลาคม เป็นต้นไป ค่าธรรมเนียมเหล่านี้จะไม่ตกเป็นภาระของผู้บริโภคได้อีก
นั่นหมายความว่า ต้นทุนจากการรับชำระเงินด้วยบัตรจะต้องถูกแบกรับโดยฝั่งผู้ให้บริการหรือผู้ประกอบการแทน
“พอเราได้ยินข่าว เราก็เริ่มคิดเลยว่าจะทำอย่างไรต่อ เพราะถ้ามองเป็นรายวัน มันอาจดูเหมือนเป็นเงินไม่มาก แต่พอลองคำนวณรวมกันทั้งปี มันเป็นเงินจำนวนมากเลยทีเดียว เพราะฉะนั้นนี่ก็กลายเป็นอีกต้นทุนหนึ่งที่เราต้องเอามาคิดว่าจะทำอย่างไรให้ธุรกิจยังเดินต่อไปได้”
ธนาคารกลางออสเตรเลียประเมินว่า การเปลี่ยนแปลงดังกล่าวจะช่วยให้ผู้บริโภคประหยัดเงินรวมกันได้ราว 1.6 พันล้านดอลลาร์ต่อปี
อย่างไรก็ตาม แม้จะไม่มีการกำหนดเพดานของค่าธรรมเนียมที่ผู้ประกอบการอาจต้องจ่าย แต่จะมีการจำกัด interchange fee หรือค่าธรรมเนียมที่เกี่ยวข้องกับการประมวลผลธุรกรรมผ่านบัตร
เพดานค่าธรรมเนียมดังกล่าวจะลดลงจาก 0.8 เปอร์เซ็นต์ เหลือ 0.3 เปอร์เซ็นต์ หรือคิดเป็นประมาณ 30 เซนต์สำหรับการซื้อสินค้ามูลค่า 100 ดอลลาร์
แต่การยกเลิกค่าธรรมเนียมบัตรสำหรับผู้บริโภค อาจนำไปสู่การเปลี่ยนแปลงในด้านอื่นด้วย
เวส แลมเบิร์ต ประธานเจ้าหน้าที่บริหารของสมาคมร้านอาหารและคาเฟ่แห่งออสเตรเลีย (Australian Restaurant and Cafe Association) ระบุว่า ธนาคารและผู้ให้บริการด้านการชำระเงินอาจหาวิธีชดเชยรายได้ที่หายไป ผ่านค่าธรรมเนียมบัตรเครดิต ค่าธรรมเนียมรายปี หรือการปรับลดสิทธิประโยชน์และคะแนนสะสม
“ธนาคารและผู้ให้บริการระบบชำระเงินต่างก็มีธุรกิจที่ต้องดำเนินต่อไป และถึงแม้คุณจะเปลี่ยนรูปแบบการเก็บค่าธรรมเนียม พวกเขาก็ยังต้องหาทางสร้างรายได้ 1.6 พันล้านดอลลาร์นั้นจากที่ไหนสักแห่ง หลายแห่งบอกว่าจะขึ้นค่าธรรมเนียมบัตรเครดิตที่เรียกเก็บจากผู้บริโภค บางแห่งอาจเพิ่มดอกเบี้ยที่ผู้ถือบัตรต้องจ่าย ลดจำนวนวันปลอดดอกเบี้ย หรือปรับลดคะแนนสะสมและสิทธิประโยชน์ต่าง ๆ ที่ให้กับลูกค้า”
สำหรับเม็กคาริเอลโล หนึ่งในทางเลือกที่ต้องนำมาพิจารณาคือ การขึ้นราคาสินค้า
“สำหรับธุรกิจขนาดเล็กอย่างเรา มีอยู่สองทางเท่านั้น คือรับต้นทุนนี้ไว้เอง หรือขึ้นราคา ตอนนี้เรายังไม่รู้ว่าจะเลือกทางไหน เพราะเราอยากรักษาราคาให้ลูกค้ายังเข้าถึงได้"
เรารู้ว่าช่วงนี้เป็นเวลาที่ยากลำบากสำหรับทุกคน แต่ในขณะเดียวกัน มันก็เป็นช่วงเวลาที่ท้าทายสำหรับธุรกิจขนาดเล็กเช่นกันเม็กคาริเอลโลกล่าว
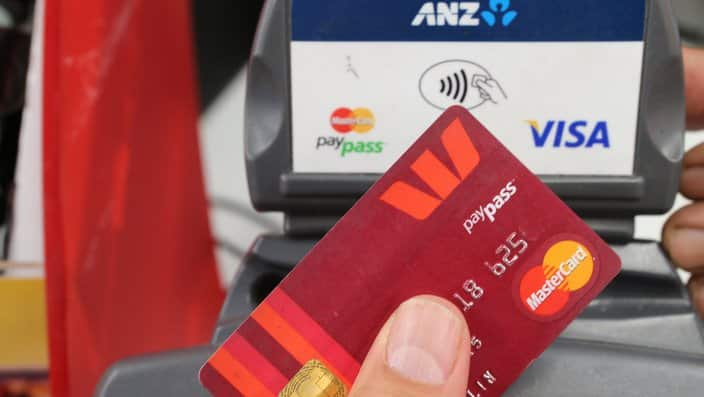
สิ่งนี้ส่งผลให้ธุรกิจบางแห่งเริ่มหันไปใช้ช่องทางอื่น เช่น PayID หรือการโอนเงินผ่านธนาคาร และอาจยกเลิกการรับชำระด้วยบัตรเครดิตหรือบัตรเดบิตไปเลย
แต่ค่าธรรมเนียมจากการรับชำระด้วยบัตรไม่ใช่ต้นทุนเพียงอย่างเดียวที่ผู้ประกอบการกังวล
อีกประเด็นหนึ่งคือค่าธรรมเนียมจากบริการประเภท Buy Now, Pay Later หรือซื้อก่อนจ่ายทีหลัง ซึ่งธนาคารกลางออสเตรเลียระบุว่าเติบโตขึ้นถึง 1.5 พันล้านดอลลาร์ในปี 2025
ร้านขายสัตว์เลี้ยง เคลลีวิลล์ เพ็ตส์ ทางตะวันตกของนครซิดนีย์ เลือกรับภาระค่าธรรมเนียมการชำระด้วยบัตรมานานหลายปี เพื่อให้สามารถแข่งขันกับร้านค้ารายใหญ่ได้
เฮเลน เบสโกรฟ ผู้จัดการฝ่ายการตลาดของร้านระบุว่า ต้นทุนที่หนักกว่านั้นมาจากผู้ให้บริการอย่าง Afterpay ซึ่งเรียกเก็บค่าธรรมเนียมจากธุรกิจประมาณ 7 เปอร์เซ็นต์ต่อธุรกรรม
“โดยเฉลี่ย ลูกค้าของเราราว 5 เปอร์เซ็นต์ใช้บริการ Buy Now, Pay Later หรือประมาณ 30 ถึง 40 รายการต่อสัปดาห์ แต่เมื่อคิดว่าธุรกิจต้องเสียค่าธรรมเนียมถึง 7 เปอร์เซ็นต์จากธุรกรรมส่วนนี้ มันถือว่าสูงมาก และส่งผลกระทบอย่างมากต่อธุรกิจขนาดเล็กอย่างเรา”
ซาราห์ เม็กกินสัน ผู้เชี่ยวชาญด้านการเงินส่วนบุคคลจาก Finder มองว่า ในอนาคต ค่าธรรมเนียมจากบริการในลักษณะนี้อาจถูกกำกับดูแลเข้มงวดขึ้น
“นี่เป็นหนึ่งในรูปแบบการชำระเงินที่ค่อนข้างใหม่ เพราะฉะนั้นจึงยังมีกฎเกณฑ์กำกับดูแลน้อยกว่ารูปแบบอื่น แต่ในเมื่อเราเห็นหน่วยงานกำกับดูแลเข้ามาจัดการกับค่าธรรมเนียมบัตรเครดิตที่อยู่ในระดับเพียง 1 ถึง 2 เปอร์เซ็นต์แล้ว ก็มีเหตุผลที่จะคาดได้ว่า พวกเขาน่าจะหันมาพิจารณาค่าธรรมเนียมที่สูงกว่านั้นของบริการ Buy Now, Pay Later และอาจมีมาตรการบางอย่างออกมาในอนาคตเช่นกัน”
ติดตามข่าวสารล่าสุดจากเอสบีเอส ไทยได้ที่ เว็บไซต์ เฟซบุ๊ก อินสตาแกรม และ ยูทูบ